شركة Mainland ليست معفاة من الضرائب لمجرد أنها في دبي.
ضريبة الشركات وVAT نظامان مختلفان. لذلك يجب على صاحب الشركة متابعة الربح الخاضع للضريبة وكذلك التوريدات الخاضعة للـVAT.
ما الضرائب التي يجب أن يعرفها صاحب شركة Mainland؟
بعد إصدار الرخصة تبدأ مرحلة الالتزام المالي والمحاسبي.
أهم نظامين لمعظم الشركات: Corporate Tax وVAT.
ملخص سريع للضرائب الرئيسية على شركات Mainland
ضريبة الشركات
ترتبط بالدخل الخاضع للضريبة وليس بمجرد قيمة المبيعات.
ضريبة القيمة المضافة
نسبة VAT القياسية هي 5%.
ضرائب ومتطلبات أخرى
لا تنطبق على جميع الشركات.
كيف تعمل ضريبة الشركات على شركة Mainland؟
Corporate Tax ترتبط بالدخل الخاضع للضريبة، وليس بإجمالي Revenue فقط.
من الدخل الخاضع للضريبة.
على الجزء الذي يتجاوز الحد.
لتقديم الإقرار والدفع.
للاحتفاظ بالسجلات.
يجب الفصل بين نسبة الضريبة وبين التزامات التسجيل والإقرار.
مثال: كيف نحسب ضريبة شركة Mainland؟
لنفترض أن الدخل الخاضع للضريبة أصبح 600,000 درهم.
AED 600,000
أول 375,000 درهم × 0% = صفر.
المتبقي 225,000 × 9% = 20,250 درهم.
الضريبة في المثال: 20,250 درهم.
المبيعات شيء، والدخل الخاضع للضريبة شيء آخر.
ما هو Small Business Relief وهل تستفيد منه شركة Mainland؟
هو Relief مخصص لدعم الأعمال الصغيرة المؤهلة.
الحد الرئيسي: 3,000,000 درهم Revenue.
يجب أن تبقى الإيرادات ضمن الحد في الفترة الحالية والفترات السابقة ذات الصلة.
آخر فترة ضمن النظام الحالي: التي تنتهي في أو قبل 31 ديسمبر 2026.
لا تخلط بين الحدين.
متى يجب على شركة Mainland التسجيل في VAT؟
VAT وCorporate Tax نظامان منفصلان.
VAT القياسية في الإمارات.
حد التسجيل الإلزامي.
حد التسجيل الاختياري.
متى يكون التسجيل الإلزامي؟
يجب مراقبة التوريدات الخاضعة خلال آخر 12 شهرًا وكذلك توقعات الـ30 يومًا القادمة.
متى يمكن التسجيل اختياريًا؟
التسجيل الاختياري يبدأ من حد 187,500 درهم عند استيفاء الشروط.
VAT تحتاج متابعة مستمرة، وليس مراجعة مرة واحدة في السنة.
ما الفرق بين Corporate Tax وVAT؟
Corporate Tax وVAT ليسا نفس الضريبة.
ترتبط بالدخل الخاضع للضريبة.
ترتبط بالتوريدات والمبيعات الخاضعة.
حد للدخل الخاضع للضريبة.
حد تسجيل VAT.
يمكن أن تكون شركتك مسجلة في النظامين معًا.
لذلك النظام المحاسبي يجب أن يكون منظمًا منذ البداية.
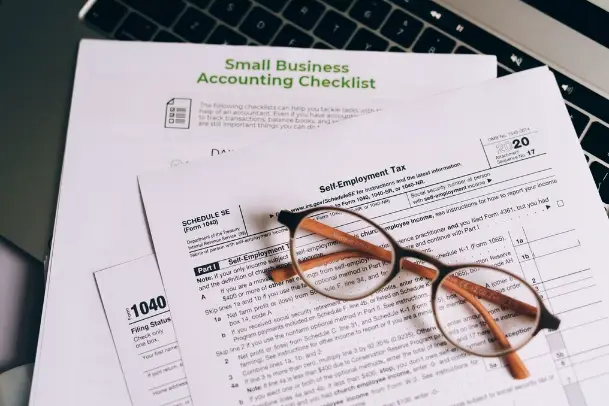
ما الذي يجب على شركة Mainland فعله بعد التأسيس ضريبيًا؟
الأفضل بناء النظام من أول يوم في الشركة.
حدد السنة المالية
أساس تحديد الفترات والمواعيد.
راجع تسجيل Corporate Tax
لا تؤجل التسجيل.
ابدأ مسك الدفاتر
لا تنتظر نهاية السنة.
راقب VAT
راقب الحدود باستمرار.
راجع الفواتير
المستندات تدعم الحسابات.
إغلاق السنة
تجهيز أرقام قابلة للمراجعة.
احسب Taxable Income
الربح المحاسبي ليس دائمًا الرقم النهائي للضريبة.
قدم الإقرار وادفع
المهلة العامة 9 أشهر من نهاية الفترة الضريبية.
ما السجلات التي يجب أن ترتبها شركة Mainland؟
كشف البنك وحده ليس نظامًا محاسبيًا.
إثبات الإيرادات والتوريدات.
إثبات المصروفات.
مطابقة البنك مع الدفاتر.
تدعم طبيعة العمليات.
ليس كل صرف يُعامل بنفس الطريقة.
أساس مهم للحسابات الضريبية.
فترة الاحتفاظ الرئيسية: 7 سنوات.
هل نسبة 9% هي أعلى ضريبة على كل شركة Mainland؟
معظم الشركات الصغيرة والمتوسطة لا تدخل في هذا النظام الإضافي.
DMTT مخصص للمجموعات متعددة الجنسيات الكبرى.
هذه ليست قاعدة موجهة لمعظم شركات Mainland العادية.
أخطاء ضريبية شائعة عند شركات Mainland
الاعتقاد أن 0% تعني عدم الحاجة للتسجيل
نسبة الضريبة لا تلغي الالتزامات الإدارية تلقائيًا.
الخلط بين المبيعات والربح
Revenue ليست Taxable Income.
تأجيل المحاسبة إلى نهاية السنة
الأفضل إغلاق الحسابات دوريًا.
عدم مراقبة VAT
راقب الحد على مدار السنة.
اعتبار Small Business Relief إعفاءً دائمًا
يجب مراجعة الأهلية لكل فترة.
كيف تساعد مؤسسة إسلام الجندي شركتك في الملف الضريبي والمحاسبي؟
الضريبة الجيدة تبدأ من محاسبة جيدة.
نبدأ من وضع الشركة الحالي.
تنظيم ملف التسجيل.
عند وصول الشركة لمرحلة التسجيل.
بناء حسابات منظمة.
أرقام واضحة عن الشركة.
مراجعة الأهلية حسب الفترة.
تجهيز الملف قبل التقديم.
لا تنتظر موعد الإقرار فقط.
كل شركة تحتاج إلى مراجعة وضعها الفعلي.
لديك شركة Mainland ولا تعرف وضعك في Corporate Tax أو VAT؟
أرسل لنا تفاصيل الشركة، وسنساعدك على فهم ما يحتاج إلى ترتيب.